
Assicurazioni: quanto sappiamo davvero delle polizze che acquistiamo?
di Leonardo Alberti
Firmare una polizza significa affidare a un contratto una parte della propria tranquillità. Lo facciamo per proteggere la casa, affrontare un imprevisto, tutelare la famiglia. Ma quanto conosciamo davvero ciò che stiamo acquistando? E quanto della sicurezza che proviamo dipende dalla comprensione delle coperture, anziché dalla convinzione che, in caso di bisogno, qualcuno ci aiuterà?
L’indagine sulle conoscenze e sui comportamenti assicurativi degli italiani, commissionata dall’IVASS e pubblicata nel maggio 2021, offre diversi spunti per riflettere. Realizzata con il contributo dell’Università degli Studi di Milano-Bicocca e di DOXA, sotto la responsabilità scientifica del professor Riccardo Viale, ha coinvolto un campione rappresentativo di 2.053 italiani maggiorenni. I risultati fotografano la situazione analizzata nel rapporto del 2021: vanno quindi letti nel loro contesto temporale, senza considerarli una misurazione aggiornata a oggi.
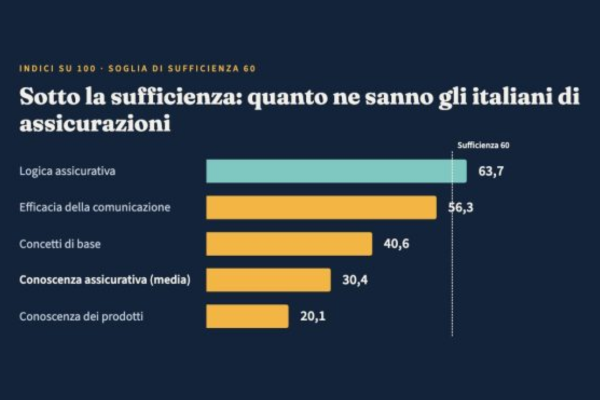
Il primo dato che colpisce riguarda la conoscenza assicurativa, che raggiunge un punteggio medio di appena 30,4 su 100. Nella metodologia dell’indagine, la soglia di sufficienza è fissata a 60. La familiarità con i concetti di base si ferma a 40,6, mentre la conoscenza dei prodotti scende a 20,1. Numeri che raccontano una distanza significativa tra il mondo delle assicurazioni e le persone alle quali si rivolge.
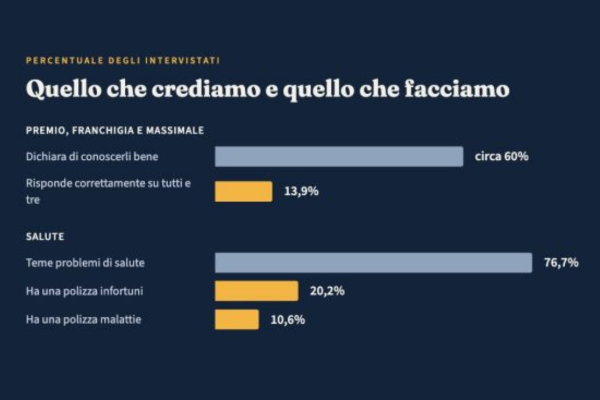
Questa distanza diventa ancora più evidente quando si confrontano le competenze dichiarate con quelle verificate. Circa il 60% degli intervistati afferma di conoscere bene premio, franchigia e massimale. Eppure, soltanto il 13,9% risponde correttamente a tutte le domande relative ai tre concetti.
È uno dei passaggi più interessanti del rapporto: possiamo credere di comprendere una polizza perché ne riconosciamo il vocabolario, senza averne afferrato fino in fondo le conseguenze. Sapere che esiste una franchigia, per esempio, acquista un significato concreto quando capiamo quale parte di un eventuale danno resterà a nostro carico. Allo stesso modo, il massimale diventa davvero importante quando lo confrontiamo con l’entità delle conseguenze economiche dalle quali vorremmo proteggerci.
Gli autori descrivono questa eccessiva sicurezza nelle proprie conoscenze con il termine *overconfidence*. Nella vita quotidiana può tradursi nella fretta di firmare, nella rinuncia a chiedere spiegazioni o nella sensazione che approfondire sia superfluo. Il problema emerge quando arriva l’imprevisto e le aspettative devono confrontarsi con le condizioni del contratto.
Un altro risultato riguarda la distanza tra le preoccupazioni e le scelte di protezione. Il 76,7% degli intervistati indica i problemi di salute, legati a malattie o infortuni, tra i timori per il presente o il futuro. Tuttavia, nel campione, il possesso di una polizza malattie riguarda il 10,6% e quello di una polizza infortuni il 20,2%.
Questo divario richiede una lettura attenta. La preoccupazione, da sola, non spiega se una persona possa o voglia acquistare una copertura. Possono intervenire le disponibilità economiche, le esigenze individuali e il ruolo del servizio sanitario pubblico, richiamato anche dagli autori. Il rapporto considera inoltre alcuni meccanismi psicologici: tendiamo a rimandare le decisioni su problemi che immaginiamo lontani e a sperare che gli eventi negativi riguardino soprattutto gli altri.
In questo scenario, il rapporto con l’intermediario assume un peso rilevante. Il 67,6% del campione dichiara di fidarsi abbastanza o molto del proprio referente assicurativo. La fiducia è una risorsa preziosa, soprattutto quando aiuta a fare domande e a esprimere dubbi. Per sostenere una scelta consapevole, però, deve accompagnarsi a spiegazioni comprensibili.
Anche su questo fronte esiste spazio per migliorare: l’indice di efficacia della comunicazione assicurativa si attesta a 56,3 su 100. Una spiegazione utile dovrebbe permettere al cliente di capire quali eventi sono coperti, quali esclusioni si applicano, quali limiti esistono e come richiedere la prestazione prevista. Gli esempi concreti possono rendere queste informazioni molto più accessibili.
Il rapporto contiene anche un segnale incoraggiante. L’indice di logica assicurativa raggiunge 63,7: gli intervistati mostrano, mediamente, una capacità sufficiente di collegare correttamente alcuni concetti, come il rischio assunto dalla compagnia e il premio richiesto. È una base sulla quale costruire attraverso informazioni migliori ed educazione assicurativa.
La riflessione che ne deriva riguarda sia i cittadini sia il settore. Chi acquista una polizza ha bisogno di strumenti per valutarla; chi la propone ha la responsabilità di renderne comprensibile il funzionamento. Una scelta consapevole comincia quando una persona sa spiegare, con parole proprie, da che cosa è protetta e quali conseguenze restano a suo carico. È lì che la tranquillità può trovare un fondamento concreto.