
Una casa, cinque valori
Il punto di vista nella psicologia del rischio
di Leonardo Alberti
Una stessa casa diventa una villa per il proprietario, un’abitazione ordinaria per l’acquirente, una casetta per la banca, una tenda per il perito assicurativo e un palazzo per il fisco. La vignetta fa sorridere perché esaspera un’esperienza comune: il valore che attribuiamo a qualcosa dipende anche dalla posizione dalla quale lo osserviamo.
I muri restano gli stessi. Cambiano gli interessi, le responsabilità e le conseguenze di una valutazione sbagliata. Ciascun attore risponde, implicitamente, a una domanda diversa.
Il proprietario si chiede quanto valga ciò che sta lasciando. L’acquirente quanto sia ragionevole spendere. La banca quale garanzia offra l’immobile. La valutazione assicurativa dipende dal danno e dai criteri della copertura; quella fiscale segue le regole applicabili. La vignetta è una caricatura di queste differenze, ma suggerisce una distinzione essenziale: valore affettivo, prezzo di mercato, valore di garanzia e criteri assicurativi o fiscali non coincidono necessariamente.
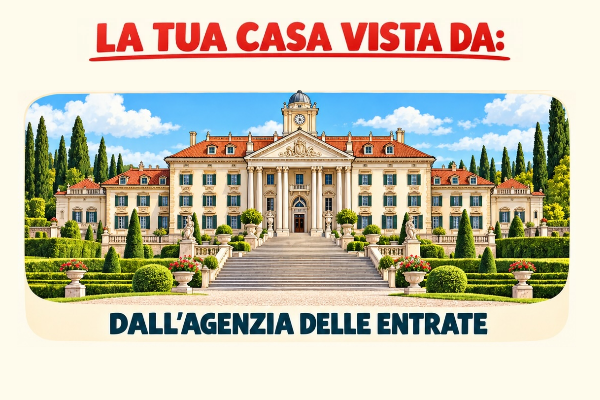
La soggettività nasce quindi sia dalle emozioni sia dalla funzione della valutazione. Per il proprietario, una casa contiene ricordi, sacrifici e progetti. Sono elementi reali della sua esperienza, anche se un compratore potrebbe non attribuire loro alcun prezzo.
A questo si può aggiungere l’effetto dotazione: negli esperimenti, le persone possono chiedere per cedere un oggetto che possiedono più di quanto sarebbero disposte a pagare per acquistarlo. Applicato alla vignetta, questo concetto aiuta a comprendere perché chi vende e chi compra possano partire da valutazioni distanti, pur guardando lo stesso bene. Non dimostra, da solo, che il proprietario stia sbagliando prezzo.
La psicologia del rischio offre un’altra chiave. Nella teoria del prospetto di Kahneman e Tversky, gli esiti vengono valutati come guadagni o perdite rispetto a un punto di riferimento; le perdite tendono ad avere un peso psicologico maggiore dei guadagni equivalenti.
Nella compravendita, questo può tradursi in timori differenti. Il venditore teme di svendere. L’acquirente teme di pagare troppo o scoprire difetti dopo l’acquisto. Per chi finanzia l’operazione, conta anche la possibilità di recuperare il credito.
Questa è una lettura della vignetta attraverso la psicologia del rischio: ogni posizione rende più visibile una particolare perdita. Lo stesso prezzo può così sembrare offensivamente basso a una persona e pericolosamente alto a un’altra.
Gli studi sull’euristica affettiva mostrano che le sensazioni associate a un oggetto o a una situazione contribuiscono alla valutazione dei rischi e dei benefici. Il rischio viene affrontato attraverso l’analisi, ma anche attraverso reazioni intuitive ed emotive.
Una casa amata può apparire rassicurante: chi la conosce potrebbe minimizzarne alcuni problemi. Chi teme un investimento sbagliato potrebbe invece concentrarsi soprattutto sui difetti. Sono possibilità, non caratteristiche inevitabili dei proprietari o degli acquirenti.
Il punto di vista orienta l’attenzione: decidere che cosa osservare significa già influenzare la valutazione.
Riconoscere la soggettività non significa che ogni cifra sia ugualmente fondata. Una valutazione deve poter essere sostenuta da dati, criteri espliciti e confronti pertinenti. Inoltre, una divergenza può derivare da finalità diverse, senza implicare un pregiudizio o un comportamento scorretto.
Per capirsi, prima di discutere il numero occorre chiarire la domanda: quale valore stiamo cercando? Per quale decisione? Quale rischio stiamo considerando? Chi subirebbe le conseguenze di un errore?
La forza della vignetta sta qui: mostra che spesso crediamo di discutere dello stesso oggetto, mentre stiamo discutendo delle nostre diverse relazioni con quell’oggetto.
La casa è una sola. Le aspettative, gli interessi e le paure che vi proiettiamo sono molte. Comprenderli rende più consapevoli le valutazioni e più costruttivo il confronto.